Consórcio contemplado: o que conferir antes de comprar usado

Achecar
Conteúdo automotivo · Achecar
Comprar um carro usado com um consórcio contemplado pode encurtar o caminho entre a escolha do veículo e a compra. A carta de crédito já está disponível, mas isso não significa que qualquer carro poderá ser adquirido nem que o dinheiro será liberado sem análise.
Antes de fechar negócio, confira as regras da administradora e a situação do veículo. Um usado, com restrições documentação irregular ou fora dos critérios do contrato pode atrasar a operação até impedir a liberação do crédito.
Neste artigo, você vai entender como funciona o uso de uma cota contemplada na compra de um carro usado e quais cuidados ajudam a reduzir riscos antes de assinar o contrato.
Carta contemplada pode ser usada na compra de carro usado?
Sim. Quem participa de um consórcio veicular pode usar o crédito para comprar um veículo novo ou usado. Depois da contemplação, o consorciado também tem liberdade para escolher o vendedor e o bem, respeitando a categoria do contrato.
Isso não significa que exista uma regra geral do Banco Central determinando quais modelos ou anos de fabricação são aceitos. O contrato deve informar as exigências e os documentos necessários para utilização do crédito.
Por isso, antes de dar sinal em um usado, consulte a administradora. Se houver limite de idade do veículo, exigência de garantia, avaliação ou outro procedimento, essa condição precisa ser conhecida antes da negociação avançar.
Como o pagamento da carta de crédito funciona
Pelas regras atuais, na compra convencional a administradora realiza o pagamento diretamente ao vendedor do veículo. Para isso, o consorciado comunica formalmente sua escolha e apresenta os documentos exigidos pelo contrato.
Essa comunicação deve identificar comprador, vendedor, características do veículo e condições de pagamento diretamente ao vendedor do veículo. Portanto, a administradora não escolhe qual carro o cliente deve comprar, mas verifica se a utilização do crédito atende às condições do consórcio.
Há exceções. Se, após ser contemplado, o consórcio já tiver pago um sinal ou antecipado parte da compra com recursos próprios, ele pode receber o valor correspondente, observadas as regras contratuais.
Também é possível receber o crédito diretamente em conta quando ele não tiver sido utilizado dentro do prazo de 180 dias após a contemplação e as obrigações financeiras com o grupo e a administradora estiverem quitadas.
Valor da carta, diferença e custos extras
O crédito tem teto fixo, e o preço usado costuma variar na negociação. Se o carro custar mais que a carta, você paga a diferença do próprio bolso.
Considere, além do preço do carro, os custos paralelos:
- Taxas de transferência de propriedade e despesas no Detran
- Vistoria cautelar, que ajuda a revelar problemas estruturais
- Custos de avaliação cobrados pela administradora, quando houver
- Seguro, se o contrato exigir
- Reparos imediatos de que o carro precise
Vai comprar uma cota já contemplada? Tenha atenção
Outra situação é comprar de terceiros uma cota que já foi contemplada. Nesse caso, não basta receber boletos, contrato ou uma promessa de que a carta está “liberada”.
A Lei n° 11.795/2008 determina que a transferência dos direitos e das obrigações da cota depende da anuência prévia da administradora. Pelas regras do Banco Central, a empresa também deve avaliar a capacidade de pagamento do novo titular.
Então, antes de entregar o dinheiro ao vendedor da cota, confirme diretamente com a administradora:
- Se a contemplação realmente ocorreu
- Qual é o valor atualizado do crédito
- Quanto ainda falta pagar
- Se existem parcelas ou valores pendentes
- Quais documentos e garantias serão exigidos
- Como funciona a transferência para o novo titular
Desconfie de quem exige depósito rápido pra “reservar” a carta ou dificulta o contato com a administradora. A confirmação deve ser feita pelos canais oficiais da empresa responsável pelo grupo.
Risco do usado que a carta não resolve
A carta paga o veículo, mas não garante a qualidade dele. Por isso, o histórico precisa passar pelo mesmo pente-fino de uma compra à vista. Veja os problemas mais comuns em usados anunciados:
- Quilometragem adulterada, que esconde o desgaste real do motor e da suspensão
- Débitos de IPVA e licenciamento atrelados ao veículo
- Gravame de financiamento anterior ainda ativo
- Restrições judiciais, como bloqueio ou penhora
- Passagem por leilão ou sinistro de grande monta
- Clonagem ou divergência entre chassi, placa e documento
Vários desses itens podem travar a aprovação da administradora. Outros só aparecem depois que o carro já está na sua garagem.
Gravame e restrições barram o negócio
Em geral, a administradora exige o veículo livre de ônus. Se o carro tem financiamento ativo, o vendedor precisa quitá-lo antes da transferência.
Débitos sobram para quem compra
IPVA e licenciamento atrasados acompanham o veículo e podem impedir a transferência. Multas pendentes também travam o licenciamento anual.
Em negociações entre particulares, exija a quitação antes de qualquer pagamento.
Leia também:
· Picapes intermediárias ganham espaço na disputa com SUVs
· Carros por assinatura: veja o que está incluído na mensalidade
· Polo ou Argo usado: veja qual combina melhor com seu bolso
Por que o histórico veicular pesa tanto
Muitos problemas não aparecem numa vistoria visual. Um carro bem lavado pode ter passado por leilão, ter quilometragem alterada ou carregar débito antigo. A consulta de histórico veicular reúne informações sobre o veículo e ajuda a enxergar esses pontos antes da negociação.
Com o relatório em mãos, a conversa com o vendedor fica mais objetiva. Além disso, você ganha base concreta para pedir desconto ou desistir do negócio.
Consulte o histórico antes de usar a carta
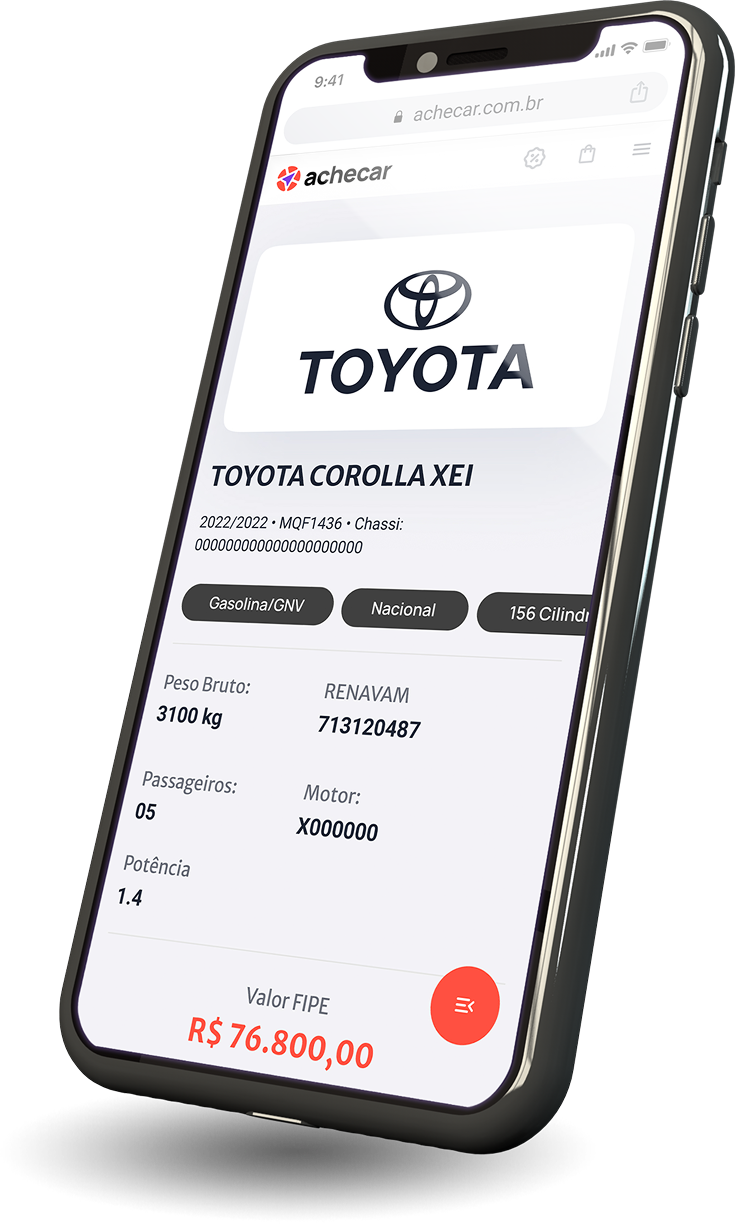
Antes de comprometer o consórcio contemplado em um carro usado, reúna o máximo de informações sobre o veículo. Uma consulta veicular complementa a vistoria e a análise dos documentos apresentados pelo vendedor.
Na Achecar, você pode consultar o histórico do veículo e verificar informações que ajudam a avaliar a procedência do usado antes da compra.
Clique aqui e faça agora uma consulta veicular na Achecar. Conclusão
O consórcio contemplado pode ser usado para comprar carro usado, mas o processo envolve duas análises: as regras da carta de crédito e a condição do veículo escolhido.
Confirme os procedimentos da administradora, evite pagar por uma cota de terceiro sem validar a transferência e investigue o histórico do automóvel. Com essas etapas, fica mais fácil usar o crédito sem transformar uma boa oportunidade em problema depois da compra.