Carros por assinatura: veja o que está incluído na mensalidade

Achecar
Conteúdo automotivo · Achecar
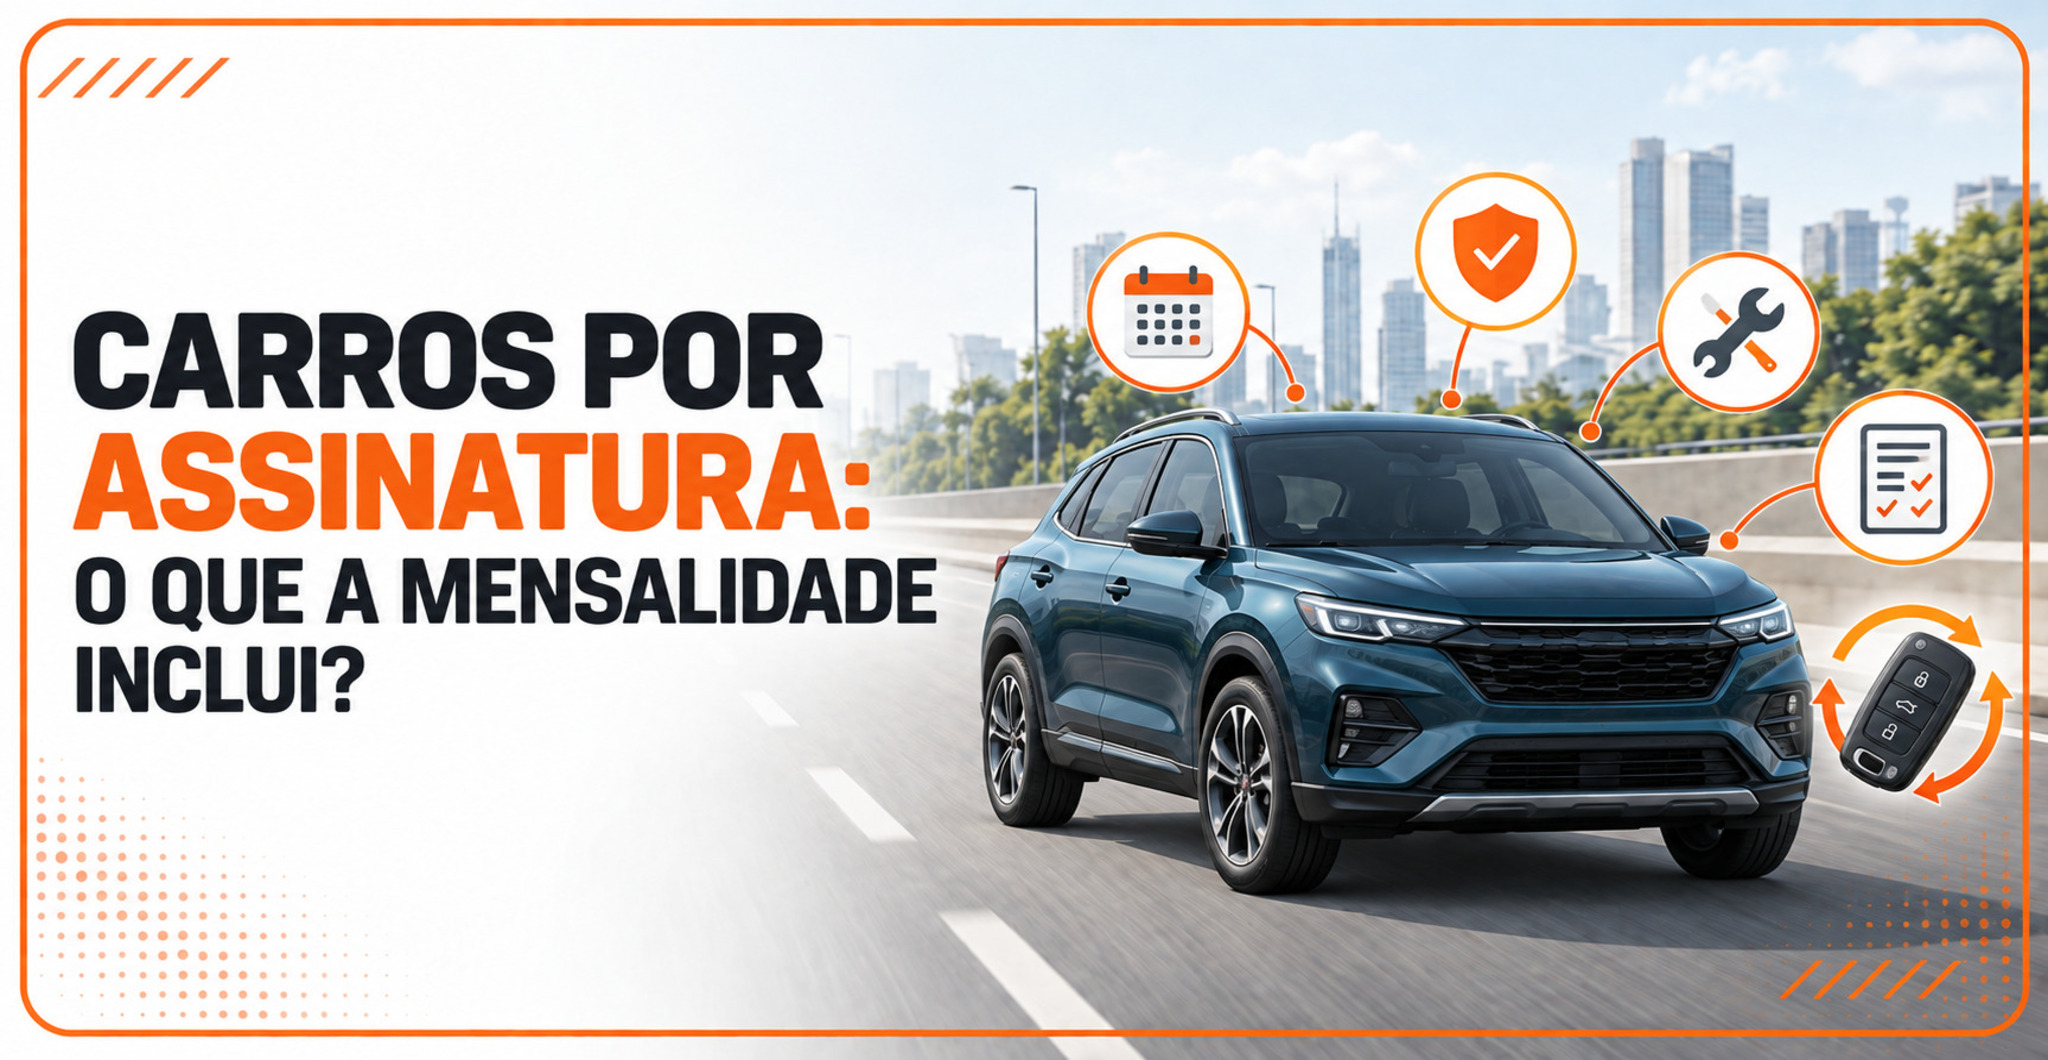
Pagar uma mensalidade fixa e sair dirigindo, sem entrada e sem burocracia. Essa promessa tem atraído cada vez mais brasileiros para o modelo de carro por assinatura. A proposta parece simples, mas nem sempre fica claro o que realmente está incluso no valor da mensalidade.
Muita gente confunde assinatura com aluguel de longo prazo ou com um financiamento disfarçado e essa dúvida costuma gerar surpresas desagradáveis no fim do contrato.
Neste artigo, você vai entender exatamente o que compõe a mensalidade, o que geralmente fica de fora e quais cuidados tomar antes de assinar.
Como funciona o modelo de carro por assinatura
O sistema funciona como um serviço, o motorista contrata um plano mensal, escolhe o modelo disponível e passa a usar o veículo por um período determinado, geralmente entre 12 e 36 meses.
Diferentemente do financiamento, o carro nunca passa a ser propriedade do assinante.
Empresas especializadas e até montadoras já trabalham com essa modalidade no Brasil. A flexibilidade é um dos principais atrativos, da pra trocar de carro, cancelar o plano com antecedência combinada ou fazer upgrade de categoria conforme a necessidade mudar.
O que geralmente está incluído na mensalidade
Um dos maiores diferenciais dos carros por assinatura é reunir, em um único pagamento, custos que normalmente ficam espalhados ao longo do ano para quem é dono do veículo. Veja os itens mais comuns:
- Seguro veicular completo, com cobertura contra colisão, roubo e furto
- Manutenção preventiva, incluindo trocas de óleo e revisões programadas
- IPVA e licenciamento anual do veículo
- Assistência 24 horas, com guincho e carro reserva em muitos planos
- Rastreador veicular, presente na maioria dos contratos
Seguro e proteção veicular
A cobertura de seguro embutida elimina a necessidade de contratar uma apólice à parte. Isso reduz uma das maiores dores de cabeça de quem tem carro próprio, já que o valor do seguro pode variar bastante conforme o perfil do condutor e a região.
Manutenção preventiva e revisões
As revisões seguem o cronograma recomendado pela montadora e costumam ser feitas em redes credenciadas. Assim, o assinante evita gastos inesperados com peças e mão de obra, além de manter o veículo em melhores condições de uso.
Documentação, IPVA e Licenciamento
Taxas anuais como IPVA e licenciamento também entram no pacote. Isso simplifica o planejamento financeiro, já que o valor da mensalidade tende a ser previsível ao longo de todo o contrato, sem picos de gastos em datas específicas.
O que normalmente fica de fora
Nem tudo está coberto pela assinatura, e saber quais são essas exceções evita surpresas na hora de fechar contrato. Entre os itens que costumam ficar por conta do motorista estão:
- Combustível ou recarga, no caso de modelos elétricos
- Estacionamento e pedágios do dia a dia
- Multas de trânsito geradas durante o uso
- Franquia do seguro, cobrada em caso de sinistro
- Itens de personalização, como acessórios extras
Como funciona a quilometragem excedente?
Calcule seus trajetos habituais e acrescente viagens ocasionais antes de escolher o pacote. Uma franquia pequena pode baratear a oferta inicial e aumentar o gasto depois.
Imagina uma situação em que você excedeu em 300 quilômetros o limite estabelecido em contrato. Se a tarifa prevista for de R$ 0,80 por quilometro, a cobrança adicional seria de R$ 240.
Observe também o período de apuração. Algumas empresas informam quilometragem cumulativa durante o contrato, com verificação final. Portanto, ultrapassar a média mensal não necessariamente gera cobrança imediata.
Assinatura x Financiamento: principais diferenças
No financiamento, cada parcela paga deixa o comprador mais próximo da posse do bem, e ao final do contrato o carro passa a ser dele. Na assinatura, o veículo é devolvido quando o plano termina, e o assinante segue sem o patrimônio.
Por outro lado, o financiamento exige entrada, análise de crédito mais rigorosa e responsabilidade total por seguro, manutenção e taxas. Essa comparação direta ajuda a entender qual formato se encaixa melhor no orçamento e no estilo de vida de cada pessoa.
Leia também:
· Picapes intermediárias ganham espaço na disputa com SUVs
· SUV híbrido leve: quais são as opções disponíveis no Brasil?
· 5 carros ideais para quem roda muitos quilômetros por mês
Cuidados antes de assinar um carro
Antes de fechar qualquer contrato, vale ler as cláusulas com atenção, especialmente as regras de cancelamento antecipado, o limite de quilometragem mensal e os valores de franquia em caso de sinistro.
Comparar planos de diferentes empresas também ajuda a encontrar a melhor relação custo-benefício.
Para quem prefere comprar um carro usado, checar o histórico do veículo é indispensável. A Achecar oferece uma consulta completa, que reúne dados de sinistro, débitos, leilão e outras ocorrências que ajudam a evitar prejuízos na hora da compra.
Vai comprar um carro em vez de assinar?
Faça uma consulta de histórico veicular completa com a Achecar antes de fechar negócio e tenha mais segurança na sua escolha Clique aqui e faça agora uma consulta veicular na Achecar.
Conclusão
Carros por assinatura podem facilitar a vida de quem quer trocar de veículo com frequência e prefere reunir despesas em uma cobrança previsível. Entretanto, a mensalidade anunciada não conta toda a história.
Franquia de seguro, limite de quilometragem, multas, combustível, condições para devolução e cobranças por encerramento antecipado precisam entrar na análise. Quanto mais detalhada for a comparação, menor a chance de contratar um plano que não combina com sua rotina.